Domain referring.de kaufen?
Wir ziehen mit dem Projekt
referring.de um.
Sind Sie am Kauf der Domain
referring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain referring.de kaufen?
Was ist die Bedeutung von Erwähnung in Bezug auf die Anerkennung oder Nennung einer Person oder eines Objekts? Wie kann die Erwähnung eines Produkts in den Medien seine Popularität beeinflussen?
Erwähnung bezieht sich auf die Anerkennung oder Nennung einer Person oder eines Objekts in den Medien oder in der Öffentlichkeit. Die Erwähnung eines Produkts in den Medien kann seine Popularität steigern, da sie das Bewusstsein für das Produkt erhöht und das Interesse der Verbraucher weckt. Positive Erwähnungen können das Vertrauen der Verbraucher stärken und sie dazu ermutigen, das Produkt auszuprobieren. **
Wie überprüfen Professoren die Zitierung?
Professoren überprüfen die Zitierung in wissenschaftlichen Arbeiten, indem sie die angegebenen Quellen nachprüfen. Sie können dies tun, indem sie die genannten Quellen selbst lesen oder überprüfen, ob die angegebenen Quellen in anderen wissenschaftlichen Arbeiten zitiert werden. Darüber hinaus können sie auch auf Plagiatserkennungssoftware zurückgreifen, um sicherzustellen, dass die Zitate korrekt und korrekt zitiert sind. **

Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
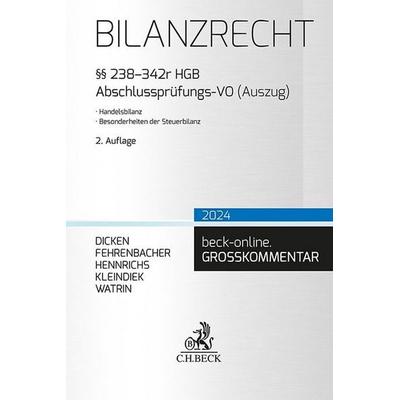
BilanzrechtBilanzrecht , §§ 238-342r HGB, Abschlussprüfungs-VO (Auszug). Handelsbilanz, Besonderheiten der Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240521, Produktform: Leinen, Redaktion: Dicken, André~Fehrenbacher, Oliver~Hennrichs, Joachim~Kleindiek, Detlef~Watrin, Christoph~Henssler, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3558, Keyword: BECKOGK; Bilanzrecht; Buchführung; Handelsbilanz; Jahresabschluss; Wirtschaftswissenschaftler, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3558 Blätter, Länge: 247, Breite: 172, Höhe: 81, Gewicht: 2608, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Vorsichts- und Objektivierungsprinzip im deutschen Bilanzrecht, Taschenbuch von Hans-Dieter Fladung, Deutscher Universitätsverlag,Das Vorsichts- Und Objektivierungsprinzip Im Deutschen Bilanzrecht, Taschenbuch Von Hans-dieter Fladung, Deutscher Universitätsverlag, 978-3-8244-7219-2, Seitenanzahl: 35969,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie schreibt man eine Nennung?
Eine Nennung wird in der Regel in der Form "Ich möchte [Name der Person] für [Grund der Nennung] danken" oder "Ich möchte [Name der Person] für [Grund der Nennung] loben" formuliert. Es ist wichtig, den Namen der Person korrekt zu schreiben und den Grund der Nennung klar und präzise zu benennen. Eine Nennung kann in verschiedenen Kontexten verwendet werden, zum Beispiel in einem persönlichen Dankesbrief, einer öffentlichen Rede oder einer offiziellen Mitteilung. **
-
Was ist schlimmer: ein Verweis oder ein verschärfter Verweis?
Ein verschärfter Verweis ist in der Regel schlimmer als ein normaler Verweis. Ein verschärfter Verweis signalisiert, dass das Fehlverhalten als besonders schwerwiegend angesehen wird und möglicherweise schwerere Konsequenzen nach sich ziehen kann. Es kann beispielsweise zu einer längeren Suspendierung oder sogar zu einem Schulverweis führen. **
-
Was ist der Unterschied zwischen einer expliziten Erwähnung und einer impliziten Erwähnung in einer Diskussion?
Eine explizite Erwähnung ist direkt und deutlich, während eine implizite Erwähnung indirekt und subtil ist. Bei einer expliziten Erwähnung wird etwas klar ausgesprochen, während bei einer impliziten Erwähnung der Zusammenhang oder die Bedeutung zwischen den Zeilen verstanden werden muss. Explizite Erwähnungen sind direkt und offensichtlich, während implizite Erwähnungen zwischen den Zeilen liegen und Interpretation erfordern. **
-
Was ist eine Verlinkung?
Eine Verlinkung ist ein Hyperlink, der es ermöglicht, von einer Webseite zu einer anderen Webseite oder zu einer bestimmten Stelle innerhalb derselben Webseite zu gelangen. Durch das Anklicken des Links wird der Nutzer direkt zur verlinkten Seite weitergeleitet. Verlinkungen sind ein wichtiger Bestandteil des Internets, da sie die Navigation zwischen verschiedenen Webseiten erleichtern und die Vernetzung von Informationen ermöglichen. Sie dienen auch dazu, Quellenangaben oder Referenzen anzugeben und die Glaubwürdigkeit von Informationen zu erhöhen. In der Suchmaschinenoptimierung spielen Verlinkungen eine entscheidende Rolle, da sie die Sichtbarkeit und das Ranking einer Webseite beeinflussen können. **


Was bedeutet der Hinweis "HD Karte Hinweis 124 Guthaben abgelaufen"?
Der Hinweis besagt, dass das Guthaben auf der HD-Karte abgelaufen ist. Das bedeutet, dass das vorhandene Guthaben nicht mehr genutzt werden kann und eventuell aufgeladen werden muss, um weiterhin Dienste oder Leistungen nutzen zu können, die mit der HD-Karte verbunden sind. Es ist ratsam, das Guthaben zeitnah aufzuladen, um Unterbrechungen oder Einschränkungen zu vermeiden. **
Ist Verweis Excel?
Nein, Verweis ist keine eigenständige Software wie Excel. Verweis ist eine Funktion in Excel, die es ermöglicht, Daten in anderen Zellen oder Tabellen zu suchen und zurückzugeben. Mit der Verweis-Funktion können Benutzer auf einfache Weise auf Daten in verschiedenen Teilen eines Arbeitsblatts oder einer Arbeitsmappe zugreifen. Es ist ein leistungsstarkes Werkzeug, um Daten zu verknüpfen und zu analysieren. Verweis ist eine der grundlegenden Funktionen in Excel, die häufig für fortgeschrittene Berechnungen und Datenmanipulationen verwendet wird. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht in Fällen, Fachbücher von Jens E. Harms, Franz Jürgen MarxSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BilanzrechtBilanzrecht , §§ 238-342r HGB, Abschlussprüfungs-VO (Auszug). Handelsbilanz, Besonderheiten der Steuerbilanz , Zusatzbeleuchtung > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240521, Produktform: Leinen, Redaktion: Dicken, André~Fehrenbacher, Oliver~Hennrichs, Joachim~Kleindiek, Detlef~Watrin, Christoph~Henssler, Martin, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 3558, Keyword: BECKOGK; Bilanzrecht; Buchführung; Handelsbilanz; Jahresabschluss; Wirtschaftswissenschaftler, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 3558 Blätter, Länge: 247, Breite: 172, Höhe: 81, Gewicht: 2608, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Erwähnung in Bezug auf die Anerkennung oder Nennung einer Person oder eines Objekts? Wie kann die Erwähnung eines Produkts in den Medien seine Popularität beeinflussen?
Erwähnung bezieht sich auf die Anerkennung oder Nennung einer Person oder eines Objekts in den Medien oder in der Öffentlichkeit. Die Erwähnung eines Produkts in den Medien kann seine Popularität steigern, da sie das Bewusstsein für das Produkt erhöht und das Interesse der Verbraucher weckt. Positive Erwähnungen können das Vertrauen der Verbraucher stärken und sie dazu ermutigen, das Produkt auszuprobieren. **
-
Wie überprüfen Professoren die Zitierung?
Professoren überprüfen die Zitierung in wissenschaftlichen Arbeiten, indem sie die angegebenen Quellen nachprüfen. Sie können dies tun, indem sie die genannten Quellen selbst lesen oder überprüfen, ob die angegebenen Quellen in anderen wissenschaftlichen Arbeiten zitiert werden. Darüber hinaus können sie auch auf Plagiatserkennungssoftware zurückgreifen, um sicherzustellen, dass die Zitate korrekt und korrekt zitiert sind. **
-
Wie schreibt man eine Nennung?
Eine Nennung wird in der Regel in der Form "Ich möchte [Name der Person] für [Grund der Nennung] danken" oder "Ich möchte [Name der Person] für [Grund der Nennung] loben" formuliert. Es ist wichtig, den Namen der Person korrekt zu schreiben und den Grund der Nennung klar und präzise zu benennen. Eine Nennung kann in verschiedenen Kontexten verwendet werden, zum Beispiel in einem persönlichen Dankesbrief, einer öffentlichen Rede oder einer offiziellen Mitteilung. **
-
Was ist schlimmer: ein Verweis oder ein verschärfter Verweis?
Ein verschärfter Verweis ist in der Regel schlimmer als ein normaler Verweis. Ein verschärfter Verweis signalisiert, dass das Fehlverhalten als besonders schwerwiegend angesehen wird und möglicherweise schwerere Konsequenzen nach sich ziehen kann. Es kann beispielsweise zu einer längeren Suspendierung oder sogar zu einem Schulverweis führen. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Bilanzrecht, Fachbücher von Christoph Watrin, Oliver Fehrenbacher, Joachim Hennrichs, Martin Henssler, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Vorsichts- und Objektivierungsprinzip im deutschen Bilanzrecht, Taschenbuch von Hans-Dieter Fladung, Deutscher Universitätsverlag,Das Vorsichts- Und Objektivierungsprinzip Im Deutschen Bilanzrecht, Taschenbuch Von Hans-dieter Fladung, Deutscher Universitätsverlag, 978-3-8244-7219-2, Seitenanzahl: 35969,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kritischer Vergleich des Verhältnisses von außerplanmäßigen Abschreibungen und Verbindlichkeitsrückstellungen im deutschen Bilanzrecht (GoB undKritischer Vergleich Des Verhältnisses Von Außerplanmäßigen Abschreibungen Und Verbindlichkeitsrückstellungen Im Deutschen Bilanzrecht (gob Und Ias/ifrs), Taschenbuch Von Mathias Laubert, Grin, 978-3-656-56232-0, Seitenanzahl: 15247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Stichtagsprinzip im Bilanzrecht. Erfassung künftiger Wertminderungen und erwarteter Kostensteigerungen, Taschenbuch von Markus Röcker, GRIN,Das Stichtagsprinzip Im Bilanzrecht. Erfassung Künftiger Wertminderungen Und Erwarteter Kostensteigerungen, Taschenbuch Von Markus Röcker, Grin, 978-3-656-85392-3, Seitenanzahl: 2418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen einer expliziten Erwähnung und einer impliziten Erwähnung in einer Diskussion?
Eine explizite Erwähnung ist direkt und deutlich, während eine implizite Erwähnung indirekt und subtil ist. Bei einer expliziten Erwähnung wird etwas klar ausgesprochen, während bei einer impliziten Erwähnung der Zusammenhang oder die Bedeutung zwischen den Zeilen verstanden werden muss. Explizite Erwähnungen sind direkt und offensichtlich, während implizite Erwähnungen zwischen den Zeilen liegen und Interpretation erfordern. **
-
Was ist eine Verlinkung?
Eine Verlinkung ist ein Hyperlink, der es ermöglicht, von einer Webseite zu einer anderen Webseite oder zu einer bestimmten Stelle innerhalb derselben Webseite zu gelangen. Durch das Anklicken des Links wird der Nutzer direkt zur verlinkten Seite weitergeleitet. Verlinkungen sind ein wichtiger Bestandteil des Internets, da sie die Navigation zwischen verschiedenen Webseiten erleichtern und die Vernetzung von Informationen ermöglichen. Sie dienen auch dazu, Quellenangaben oder Referenzen anzugeben und die Glaubwürdigkeit von Informationen zu erhöhen. In der Suchmaschinenoptimierung spielen Verlinkungen eine entscheidende Rolle, da sie die Sichtbarkeit und das Ranking einer Webseite beeinflussen können. **
-
Was bedeutet der Hinweis "HD Karte Hinweis 124 Guthaben abgelaufen"?
Der Hinweis besagt, dass das Guthaben auf der HD-Karte abgelaufen ist. Das bedeutet, dass das vorhandene Guthaben nicht mehr genutzt werden kann und eventuell aufgeladen werden muss, um weiterhin Dienste oder Leistungen nutzen zu können, die mit der HD-Karte verbunden sind. Es ist ratsam, das Guthaben zeitnah aufzuladen, um Unterbrechungen oder Einschränkungen zu vermeiden. **
-
Ist Verweis Excel?
Nein, Verweis ist keine eigenständige Software wie Excel. Verweis ist eine Funktion in Excel, die es ermöglicht, Daten in anderen Zellen oder Tabellen zu suchen und zurückzugeben. Mit der Verweis-Funktion können Benutzer auf einfache Weise auf Daten in verschiedenen Teilen eines Arbeitsblatts oder einer Arbeitsmappe zugreifen. Es ist ein leistungsstarkes Werkzeug, um Daten zu verknüpfen und zu analysieren. Verweis ist eine der grundlegenden Funktionen in Excel, die häufig für fortgeschrittene Berechnungen und Datenmanipulationen verwendet wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.